En bref
Une TPE ou PME perd souvent de l'argent dans des écarts ordinaires, avant même de les constater.
La marge du devis, la facturation, les règlements, le stock, les documents et les frais fixes doivent être suivis ensemble.
Chaque fuite se ferme avec une donnée simple, consultée assez tôt pour agir.
| Fuite | Symptôme | Donnée à suivre | Geste correctif |
|---|---|---|---|
| Marge réelle inférieure au devis | Vente active, rentabilité inconnue | Marge par ligne et par dossier | Mettre à jour les coûts et valider les remises |
| Factures tardives ou oubliées | Livraison terminée, facture absente | Reliquats à facturer | Vérifier chaque livraison et chaque acompte |
| Retards de paiement | Encours ancien | Échéances échues par client | Relancer selon une routine définie |
| Stock dormant et ruptures | Articles immobiles ou commandes perdues | Rotation et ruptures | Ajuster achats, sorties et réapprovisionnement |
| Doubles saisies et erreurs | Avoirs, corrections ou litiges répétés | Documents corrigés | Relier le document à son étape d'origine |
| Abonnements et frais fixes | Dépenses reconduites sans usage clair | Liste des engagements actifs | Revoir le besoin et la reconduction |
Une marge réelle plus basse que celle du devis
La première fuite apparaît lorsque la vente semble rentable, mais que son coût réel a changé.
La marge brute compare couramment le revenu d'une vente avec son coût direct. Le devis donne une estimation. La facture et la livraison révèlent ensuite ce qui a réellement été vendu. L'écart mérite une explication, même quand la vente est réglée.
Un prix d'achat resté ancien fausse le calcul dès la préparation du devis. Une remise accordée sans contrôle réduit aussi la marge prévue. Le temps passé, lorsqu'il n'est pas facturé, peut enfin rendre un dossier moins rentable que prévu. Ces écarts se dispersent souvent entre achats, commerce et réalisation.
Le symptôme est simple : le dirigeant connaît le chiffre d'affaires, mais pas la marge finale d'un dossier. Il peut aussi constater que certains clients demandent souvent des ajustements. Une remise peut alors devenir une habitude sans décision explicite.
Mesurez la marge par ligne, puis par devis, commande ou dossier. Comparez la marge prévue et la marge constatée après livraison. Conservez la raison de chaque remise et de chaque temps non facturé. Une donnée sans contexte aide peu à corriger la prochaine vente.
Le geste correctif consiste à actualiser les coûts avant de chiffrer. Faites valider les remises hors règle habituelle. Ajoutez les temps nécessaires au suivi du dossier. Si un temps reste offert, identifiez-le comme tel au lieu de le laisser disparaître.
Des factures émises en retard ou oubliées
Une prestation ou une livraison non facturée immobilise de la trésorerie sans apparaître comme un impayé.
Cette fuite survient entre l'exécution et la facture. Une livraison partielle peut rester ouverte. Un acompte peut ne pas être soldé sur la facture finale. Un avoir peut attendre son imputation. Chaque document paraît correct seul, alors que l'ensemble laisse un reliquat.
Le symptôme est une activité réalisée, mais absente des factures récentes. Le client peut avoir reçu les marchandises ou la prestation. Pourtant, personne ne voit le document qui doit terminer le cycle. La comptabilité découvre alors tardivement l'écart.
Suivez les quantités restant à livrer et celles restant à facturer, ligne par ligne. Suivez aussi les acomptes reçus, les avoirs disponibles et les livraisons partielles. Un reliquat doit avoir un responsable et une prochaine action.
Le geste correctif est une revue des reliquats avant chaque émission groupée de factures. Rapprochez la livraison, l'acompte, l'avoir et la facture finale. Ne clôturez pas un dossier parce que l'opération paraît terminée. Clôturez-le lorsque les documents se répondent.
Des retards de paiement sans relance
Un règlement en retard devient une fuite de trésorerie lorsqu'aucune action ne suit son échéance.
L'encours désigne les sommes restant dues par les clients. Il est utile, mais il ne suffit pas. Il faut distinguer ce qui est à échoir de ce qui est déjà échu. Le délai de règlement indique le temps entre la facture et son paiement.
Entre professionnels, le délai est de trente jours par défaut. Il peut être convenu dans la limite de soixante jours. Le Code de commerce prévoit aussi des pénalités de retard et une indemnité forfaitaire de recouvrement. Ces règles ne remplacent toutefois pas une relance organisée.
Le symptôme est un encours qui dure, avec des échéances dépassées sans échange récent. Les relances restent parfois dans une boîte mail personnelle. Des règlements peuvent aussi ne pas être rapprochés avec les mouvements bancaires. Le dirigeant ne sait plus quelle facture est réellement en attente.
Mesurez les factures échues par client et par date d'échéance. Suivez le délai de règlement constaté, les promesses de paiement et les règlements à rapprocher. Une vue par client aide à choisir l'action adaptée.
Le geste correctif est de relancer selon une séquence définie et tracée. Rapprochez chaque règlement reçu avec la facture concernée. Traitez les contestations séparément des simples oublis. Une relance factuelle protège aussi la relation commerciale.
Du stock dormant et des ruptures
Le stock peut bloquer de la trésorerie tout en laissant échapper des ventes.
Le stock dormant correspond à des articles qui restent longtemps sans sortie. Il représente un capital immobilisé. À l'inverse, une rupture empêche de servir une demande ou oblige à chercher une solution dans l'urgence. Les deux situations peuvent coexister dans le même entrepôt.
La rotation du stock décrit la vitesse à laquelle les articles entrent et sortent. Elle ne doit pas être lue seulement à l'échelle globale. Un article qui sort bien peut masquer plusieurs références immobiles. Une disponibilité erronée peut aussi faire croire qu'une vente est possible.
Le symptôme est un espace occupé par des références peu demandées, alors que des commandes attendent d'autres références. Les achats se fondent parfois sur une impression plutôt que sur les mouvements réels. Les équipes trouvent alors des articles en stock, mais pas ceux demandés.
Suivez les mouvements d'entrée et de sortie, la date de la dernière sortie et les ruptures. Consultez la disponibilité lors de la préparation d'une vente. Regardez séparément les articles qui ne tournent pas et ceux qui manquent.
Le geste correctif consiste à revoir les quantités achetées et les règles de réapprovisionnement. Décidez du sort des articles dormants. Vérifiez le stock avant de confirmer un délai au client. Toute correction doit partir des mouvements constatés.
Des doubles saisies et des erreurs de document
Chaque ressaisie ou erreur documentaire consomme du temps et crée des écarts difficiles à suivre.
Un même élément peut être saisi dans un devis, une commande, une livraison, une facture et un outil comptable. Si ces documents ne se suivent pas, les écarts se multiplient. Une référence, une quantité ou une remise peut être modifiée à un seul endroit.
Le symptôme est la répétition des corrections, avoirs et litiges. Les équipes passent du temps à retrouver la bonne version. Le client reçoit parfois un document qu'il faut remplacer. Ces opérations retardent aussi la facturation et le règlement.
Mesurez le nombre de documents corrigés et leur motif. Suivez les avoirs par origine et les litiges encore ouverts. Repérez les étapes où une même donnée est ressaisie. L'objectif est d'identifier le passage qui produit l'erreur, pas de désigner une personne.
Le geste correctif est de relier chaque document à celui qui le précède. Utilisez une donnée commune pour la ligne vendue, livrée et facturée. Corrigez l'origine de l'erreur avant de traiter son effet. Un avoir doit rester rattaché à la facture concernée.
Des abonnements et frais fixes jamais revus
Les frais reconduits peuvent réduire la trésorerie alors que leur usage ou leur besoin a changé.
Un abonnement, une licence ou une prestation récurrente devient invisible quand il est prélevé sans examen régulier. Le problème n'est pas toujours le service lui-même. Il peut s'agir d'un doublon, d'un accès inutilisé ou d'une fonction devenue inutile.
Le symptôme est une dépense connue par la banque, mais sans responsable métier identifié. Les équipes supposent parfois qu'un autre service l'utilise. La reconduction arrive alors sans décision claire.
Mesurez la liste des engagements actifs, leur responsable, leur usage et leur date de revue. Rapprochez cette liste avec les mouvements bancaires. Distinguez les frais indispensables de ceux qui demandent une décision de poursuite.
Le geste correctif est de fixer une revue récurrente des frais fixes. Demandez au responsable de confirmer le besoin avant la reconduction. Centralisez les contrats, les accès et les échéances. Une décision de maintien doit être aussi visible qu'une décision d'arrêt.
Une revue mensuelle pour fermer les fuites
Une revue courte et régulière permet de traiter les écarts avant qu'ils ne s'accumulent.
- Comparez la marge prévue et la marge constatée des dossiers terminés.
- Listez les livraisons, acomptes, avoirs et reliquats non rapprochés.
- Classez les factures échues et attribuez la prochaine relance.
- Examinez les articles sans sortie et les ruptures récentes.
- Relisez les corrections, avoirs et litiges pour trouver leur origine.
- Vérifiez les frais fixes, leur usage et leur prochaine échéance.
- Notez une action, un responsable et une date pour chaque écart retenu.
Comment Adliss aide à suivre ces écarts
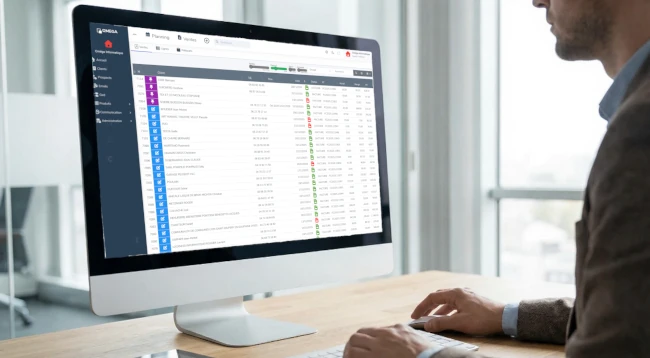
Adliss calcule la marge par ligne dès le devis, selon la grille tarifaire du client. Il permet le contrôle des marges et l'application des remises selon le dossier client.
Lors d'une recherche produit, les prix d'achat et la disponibilité sont mis à jour depuis le catalogue fournisseur. Un PMP, ou prix moyen pondéré, est disponible à l'échelle globale.
Les reliquats sont suivis par ligne, pour les quantités restant à livrer ou à facturer. Adliss gère les livraisons partielles, les acomptes et les avoirs imputés sur les factures.
Le tableau de bord couvre le chiffre d'affaires, les marges, l'encours, les retards de paiement, les délais de règlement, la trésorerie, les stocks et les ruptures. Une vue par client propose des alertes et un accès direct à la fiche depuis un indicateur.
Adliss permet les relances des factures impayées et le rapprochement des règlements avec les mouvements bancaires. Les données peuvent être exportées vers l'expert-comptable.
Parmi les 348 demandes de logiciel de gestion reçues de PME françaises en 2026, la facturation est citée dans 83 % des cas. Les stocks sont cités dans 45 % des cas. Le tableau de bord est cité dans 16 % des cas.
Pour votre prochaine revue, partez d'un seul dossier récent. Comparez son devis, ses livraisons, sa facture et son règlement. Vous identifierez plus facilement la donnée à suivre ensuite pour tous les dossiers similaires.